混改激发活力,中国黄金布局培育钻石产业链,打造第二增长曲线
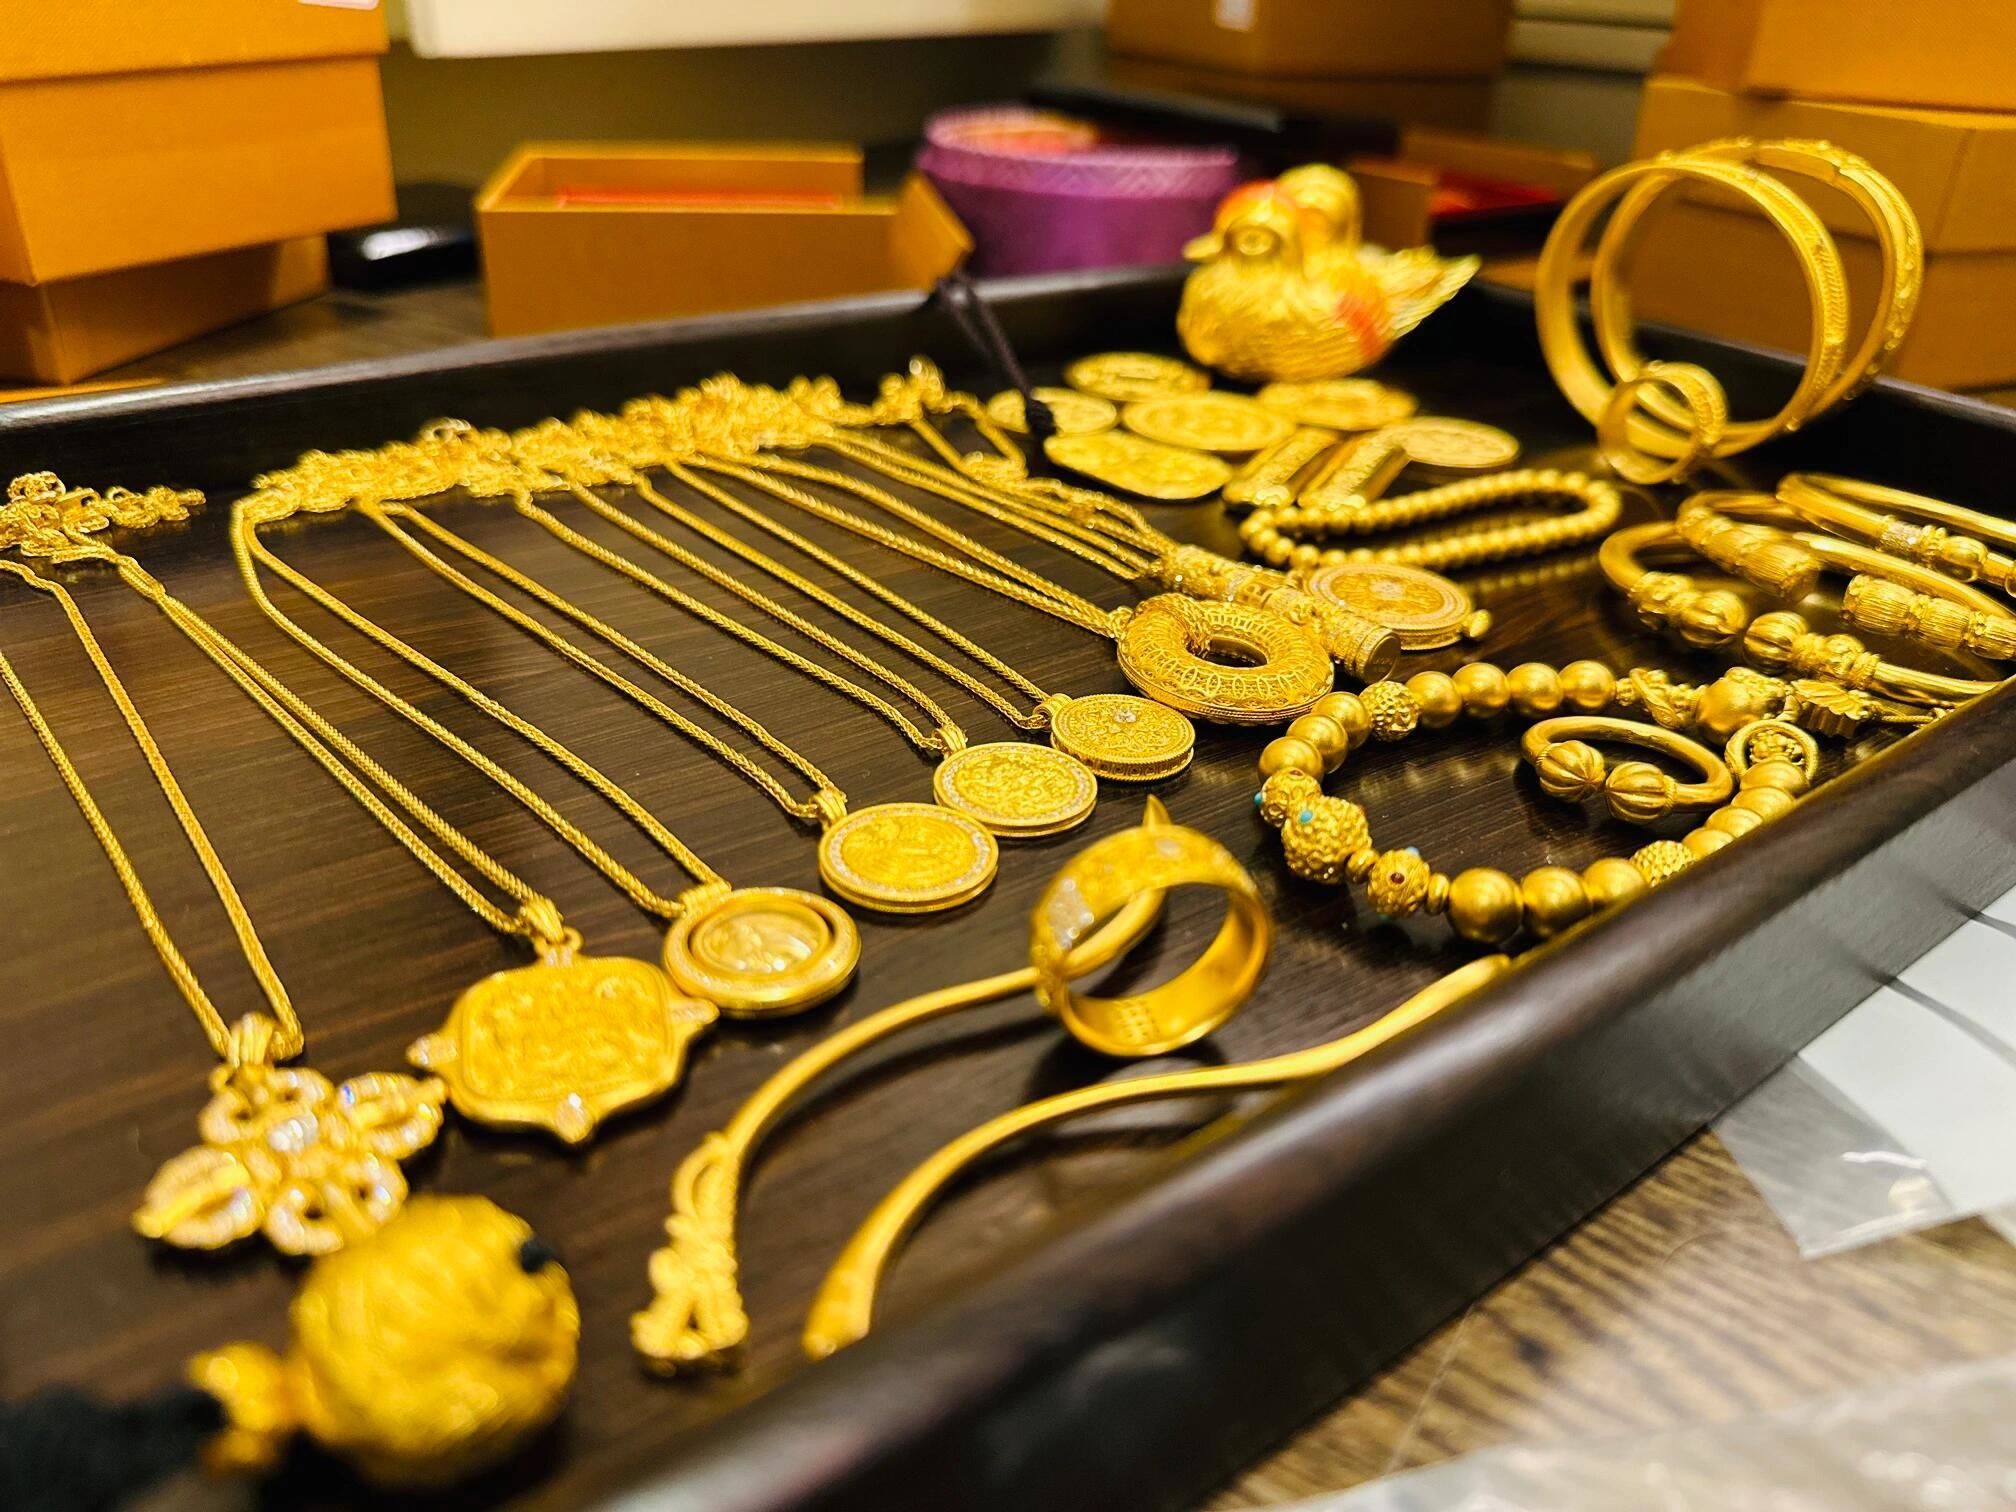
随着国企改革持续深化,混合所有制改革作为激发企业内生动力和市场活力的重要抓手,在黄金珠宝行业落地生根、开花结果。作为中国黄金行业唯一的中央企业,中国黄金集团有限公司(以下简称“中国黄金”)以混改为突破口,不仅在传统黄金制品主业上稳扎稳打,更瞄准新兴消费趋势,前瞻布局培育钻石产业链,力求在“黄金制品”之外,打造强劲的第二增长曲线。\n\n一、混改释放制度红利,老国企焕发新气象\n\n中国黄金的混改并非简单的股权多元化,而是一场涉及治理机制、激励约束、资源配置的全方位变革。通过引入民营资本和战略投资者,企业决策效率显著提升,市场响应速度明显加快。在黄金制品板块,混改推动了产品设计、渠道运营和品牌营销的年轻化、数字化升级。例如,旗下中金珠宝通过混改完善了市场化选人用人和薪酬分配体系,一线员工的积极性被充分调动,古法金、文创金等差异化产品不断推陈出新,黄金首饰的附加值和品牌溢价能力持续增强。\n\n黄金制品市场已进入成熟期,增长趋于平稳。面对年轻消费群体崛起和人工宝石技术突破,中国黄金意识到,单一依赖黄金品类的风险正在累积。未雨绸缪,布局新赛道,成为企业实现可持续发展的必答题。\n\n二、为何是培育钻石?——黄金制品之外的战略延伸\n\n培育钻石,即通过实验室模拟天然钻石生长环境合成出的宝石级金刚石,在物理、化学和光学性质上与天然钻石完全一致,但价格仅为后者的20%-40%,且具有可追溯、环保、供应链可控等优势。全球培育钻石消费需求爆发式增长,尤其在婚恋、悦己和时尚配饰场景中渗透率快速提升。\n\n对于中国黄金而言,布局培育钻石并非跨界冒险,而是基于自身能力的自然延伸:\n\n1、渠道协同:中国黄金拥有数千家线下门店和成熟的电商运营体系,黄金制品与培育钻石在消费群体、销售场景上高度重合,可复用渠道快速铺货。\n2、品牌信任:央企背景带来的品质背书,天然适合推广“有证书、可追溯”的培育钻石,解决消费者对新兴品类的信任痛点。\n3、产业链整合能力:集团在矿产资源开发、加工制造和供应链管理方面积累深厚,有能力向培育钻石上游(毛坯生产)和下游(镶嵌零售)延伸。\n4、混改注入活力:培育钻石业务可作为独立市场化主体,继续采用混改模式,引入在时尚消费、线上营销方面有特长的社会资本,机制更灵活,决策更敏捷。\n\n三、构建培育钻石全产业链:从毛坯到终端\n\n中国黄金培育钻石业务的战略蓝图正逐步清晰:\n\n在上游,通过与科研院所和技术企业合作,或直接投资高温高压(HPHT)和化学气相沉积(CVD)培育钻石生产线,掌握核心产能,确保毛坯供应稳定、成本可控,同时探索钻石切磨加工中心,提升附加值。\n\n在中游,成立专业钻石事业部或混合所有制子公司,统一制定品类标准、品控体系和检测流程,与权威珠宝鉴定机构合作,为每颗培育钻石提供“身份证”,让消费者放心购买。\n\n在下游,利用“中国黄金”母品牌的影响力,推出培育钻石子品牌,定位年轻、环保、高性价比。在门店内设立独立体验区,线上线下联动,通过元宇宙、虚拟试戴、明星合作等方式,抢占年轻心智。同时发力婚礼、纪念日、日常穿搭等场景化营销。\n\n中国黄金已将培育钻石纳入“黄金+宝石”双轮驱动的业态组合。在一家门店里,消费者既能选购传统黄金饰品,也能体验培育钻石新品,形成品类互补和客流共享。这种“黄金制品引客、培育钻石增利”的模式,有望显著提升单店坪效和总体利润率。\n\n四、第二增长曲线的想象空间与挑战\n\n机构预测,到2030年,全球培育钻石市场规模有望突破数百亿美元。对中国黄金而言,先发布局意味着抢占行业标准和渠道话语权的先机。得益于混改赋予的灵活机制,培育钻石业务决策周期短,可以快速试错、快速迭代,以互联网速度应对时尚潮流变化。\n\n但这并非坦途。挑战集中在三个方面:一是消费认知仍需培育,“天然”vs“培育”的价值争论不会短时间消失;二是行业竞争渐趋激烈,不仅有新兴珠宝品牌,还有天然钻石巨头转向施压;三是人才缺口,兼有钻石专业能力和新消费运营能力的人才非常稀缺。应对之法,除了持续进行消费者教育和透明沟通,更要通过混改“为我所用”,用股权绑定核心技术与运营团队。\n\n五、混改持续深化,双曲线共舞可期\n\n中国黄金的路径已然明确:以混改为长期引擎,以黄金制品为压舱石,以培育钻石为新增量,两条曲线彼此交织、相互赋能。当传统黄金行业面临中期增长天花板时,培育钻石打开的不只是营收空间,更赋能了整个组织向创新、时尚和可持续方向进化。而对于国资国企改革而言,中国黄金通过战略型新兴产业的布局,提供了一个“混改生动力、新链绘新曲”的鲜活样本。